2026-09-20 21:30:58来源:云酒说 阅读量:1
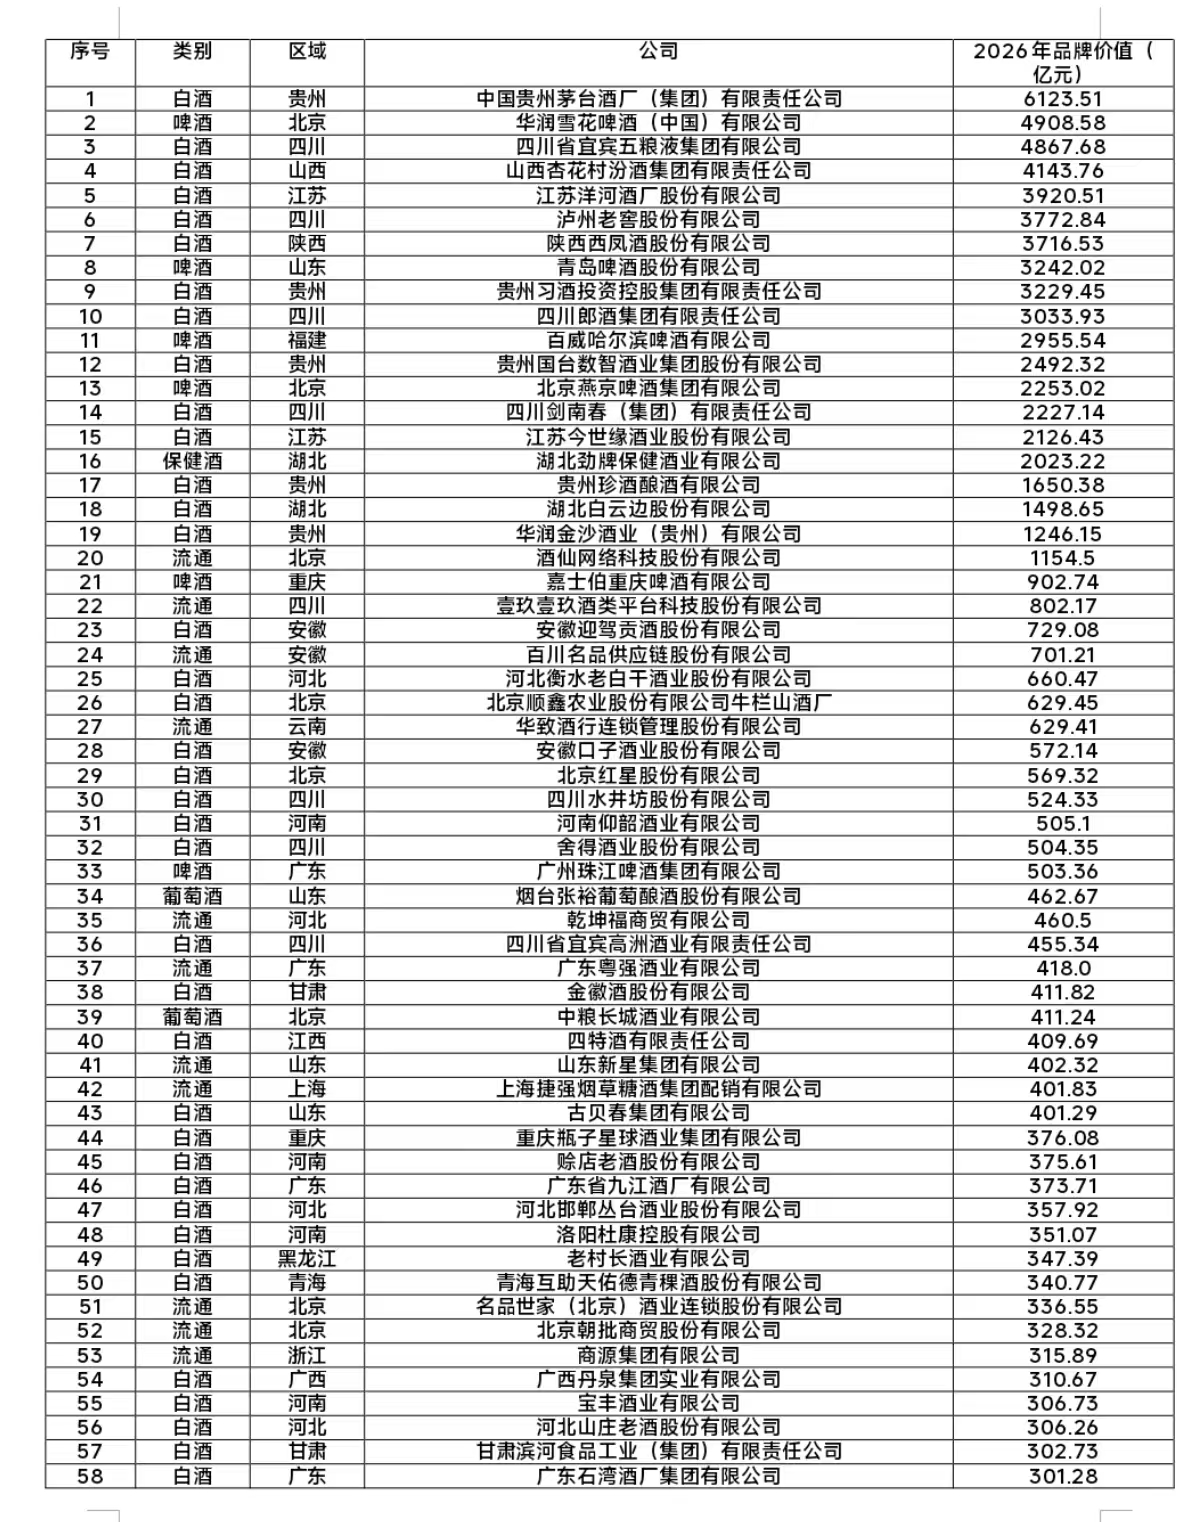
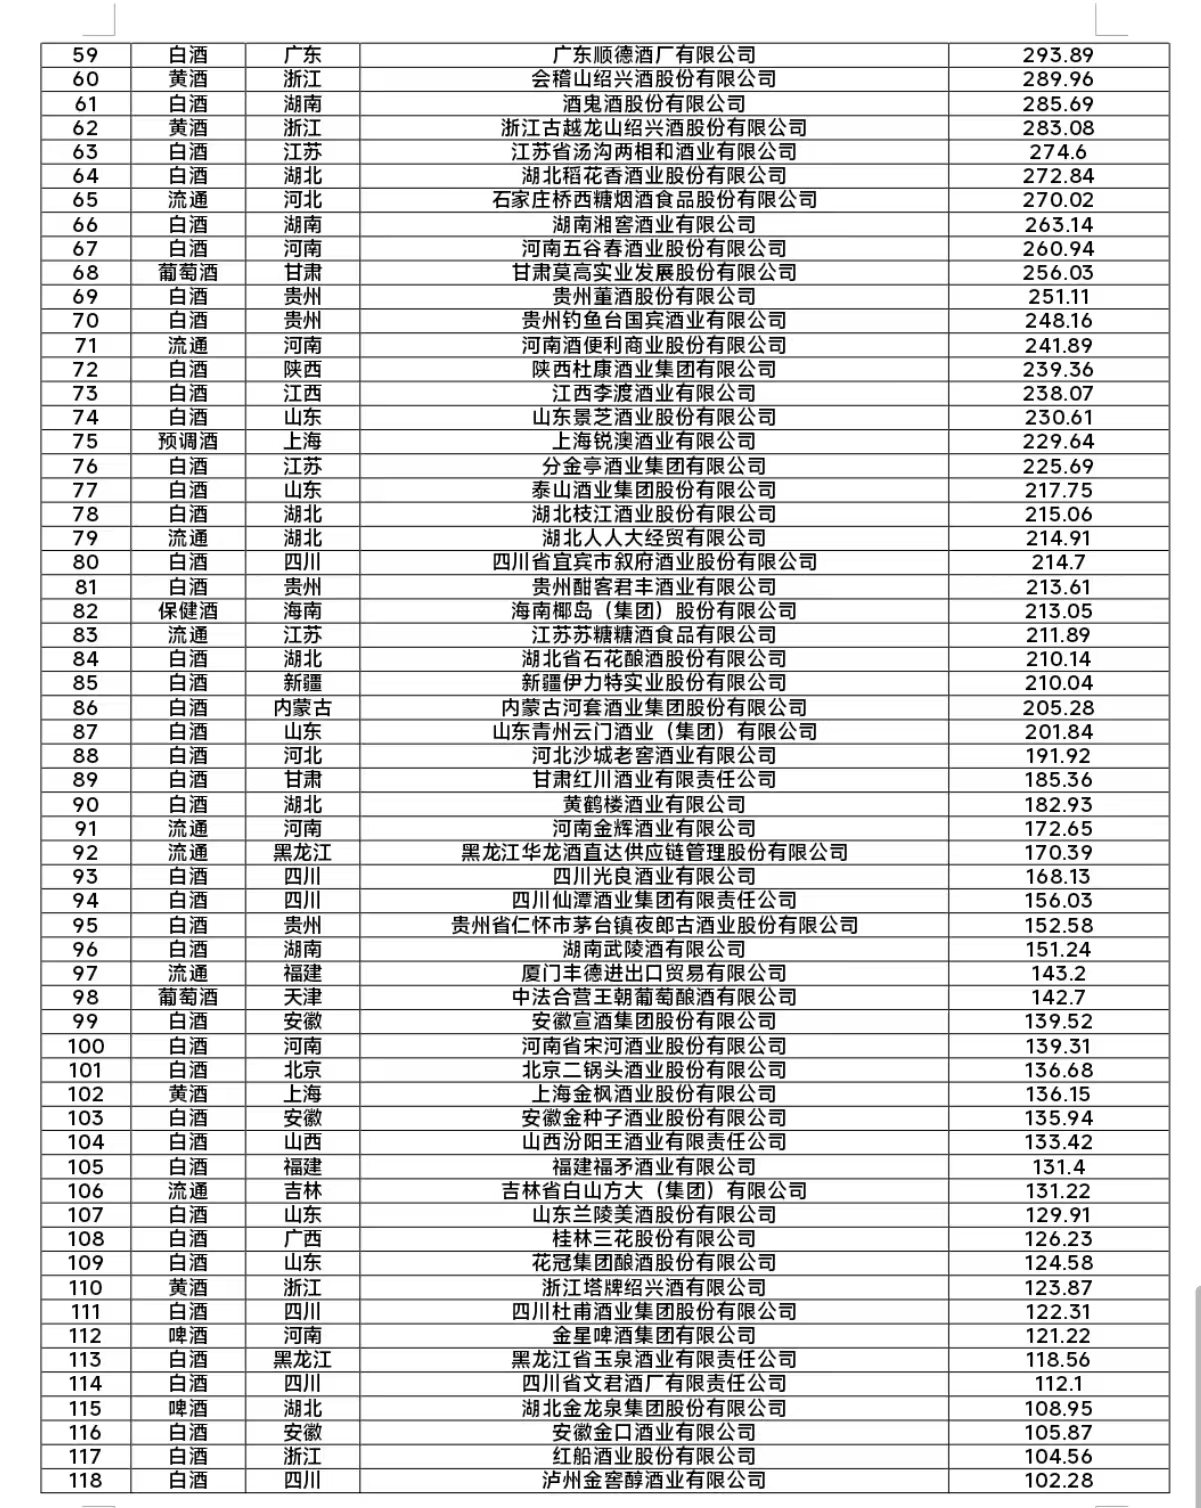
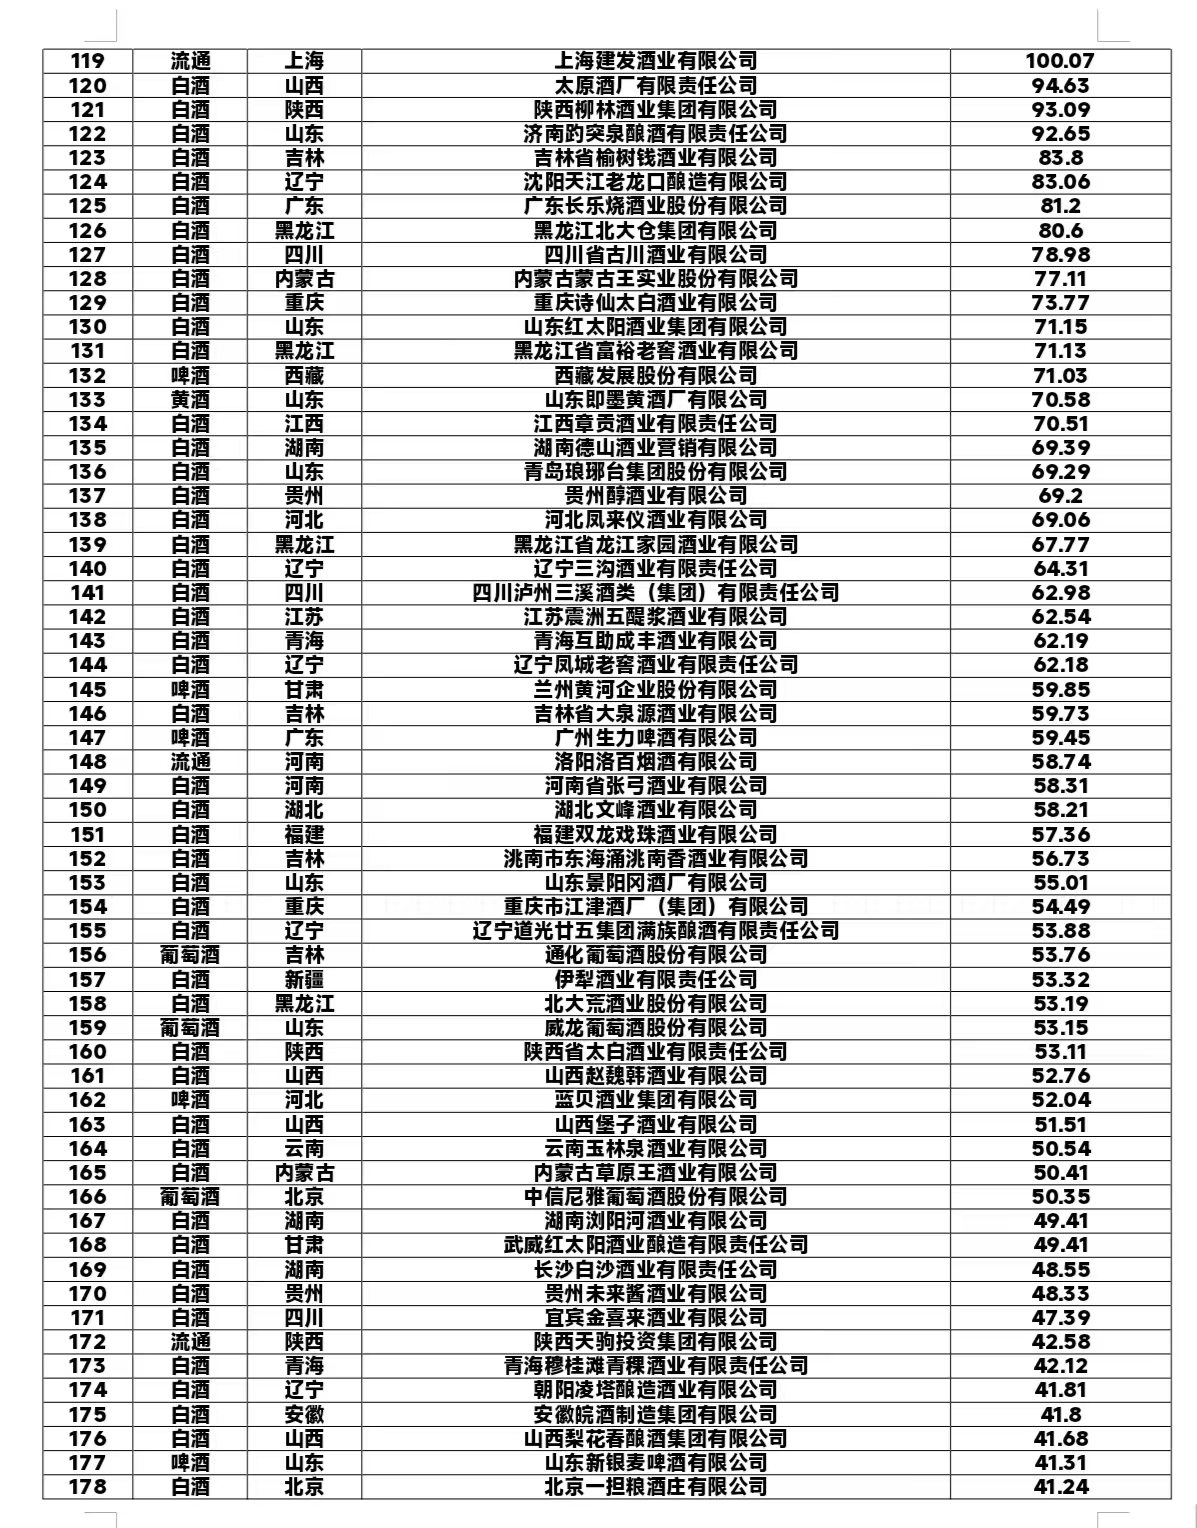
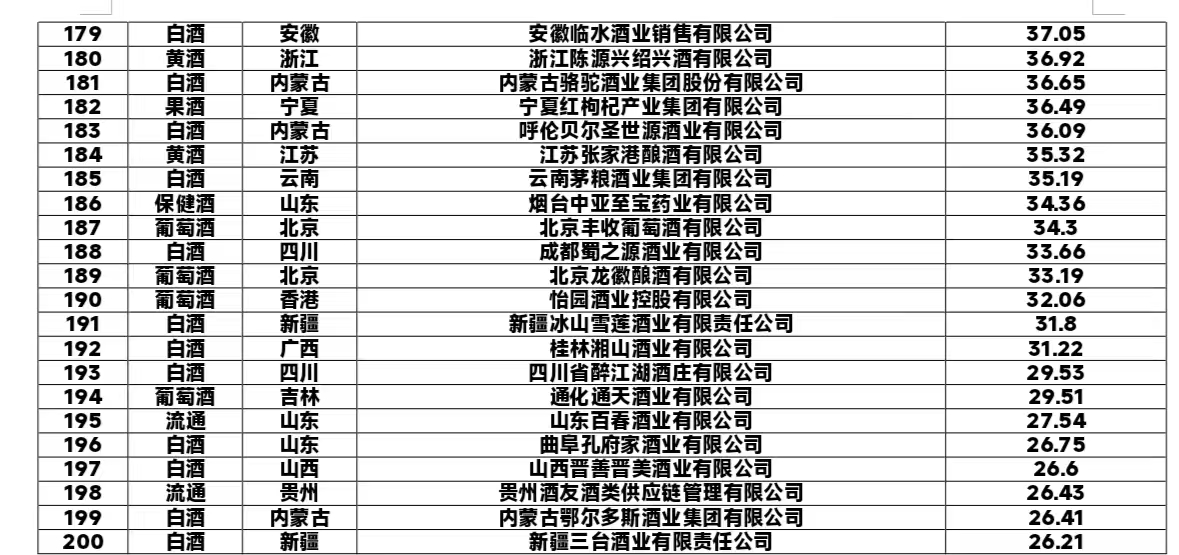
2026年9月19日,第十八届华樽杯中国酒类企业品牌价值200名研究报告在北京西苑饭店正式发布。第十八届中国酒类企业200名品牌价值合计93,778.75亿元,同比下降5.57%。依据中国酒企品牌价值200名和全球名酒品牌价值100名所揭示情形,中国与全球酒业都进入了下行通道。

(华樽杯组委会执行秘书长陈刚先生解读第18届华樽杯研究报告)
一、茅台五粮液双双首降,名酒“失速”,头部阵营出现罕见负增长
两年前,我们测算到国外诸多名酒品牌价值下降,当时提出疑问,这是短暂性回调?还是行业向下拐点?现在来看,全球酒业下行的判断已经确立。
表1:中国酒业“双子星”茅台、五粮液近18年品牌价值发展曲线

正如本届华樽杯最大的意外——中国酒业“双子星”茅台、五粮液品牌价值18年来首次双双出现下调,名酒发展“失速”的迹象愈发明显。
其中,五粮液断崖式领跌,品牌价值从6146.39亿元骤降至4867.68亿元,跌幅高达20.80%,是头部阵营中回调最为剧烈的名酒;茅台微跌显疲态,从6252.87亿元降至6123.51亿元,结束了多年的高速增长。这也是茅台、五粮液18年来首次集体出现下降,品牌溢价能力收缩。
二、中低部品牌大面积出清
进入下行通道的判断不仅是来源于茅台、五粮液等巨头的下降,更是来源于多数中小酒企的艰难与出清。
很多酒厂的困难是华樽杯组委会在调研中发现的,尤其是中小酒企,包括鸭溪窖、泰山啤酒、高酱酒业、安徽双轮酒业(高炉家)、双沟等在内的大批酒企,经营非常困难,甚至有的已经进入破产程序,品牌价值已经下降太多,甚至有的已经清零,均未能进入本届200名报告。
中国酒企品牌200名价值总额下降,国内头部酒企下滑,中小酒企大面积出清,国际头部名酒品牌价值持续下降,据此判断,全球酒业均已进入了下行通道。
三、湖南江西龙头下降
2026年,湖南、江西酒业区域龙头酒鬼、四特面临调整阵痛。湖南酒鬼酒品牌价值从2023年高点813.69亿元一路回调至2026年的285.69亿元,三年间缩水近65%;江西四特酒从2024年481.84亿元的高点回落至2026年的409.69亿元,折射出区域名酒在行业紧绷时的压力。
四、辽酒老大易主,地方老字号开始价值觉醒
华樽杯已举办18届,每年200名的品牌格局并非一成不变,各品牌均有机遇发展壮大。第十八届华樽杯数据显示,沈阳天江老龙口酿造有限公司以品牌价值83.06亿元超越三沟,成为2026年辽酒新老大。
表2:辽酒前三品牌2025-2026年价值走势
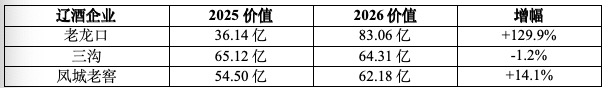
2025-2026年,老龙口品牌价值一年间暴涨129.9%,从36.14亿元跃升至83.06亿元,完成对三沟的历史性反超。
五、黄酒板块会稽山首超古越龙山
黄酒板块在本届华樽杯中表现分化。最引人瞩目的变化是会稽山在品牌价值维度首次反超古越龙山,登顶黄酒头把交椅。
表3:黄酒板块主要品牌近5年价值发展曲线

会稽山品牌价值一年间从178.89亿元跃升至289.96亿元,增幅高达62.1%,完成对古越龙山的品牌价值反超。这印证了通过高端化与年轻化创新,传统黄酒老品类同样能在悦己时代再创价值辉煌。
六、前十川酒占四席依然强劲
本届华樽杯,川酒继续以完整梯队上榜200名,是全国白酒品牌矩阵最完整的产区。但在2026年华樽杯白酒十强中,川酒头部面临严峻考验。
表4:白酒前十品牌2025-2026年价值走势
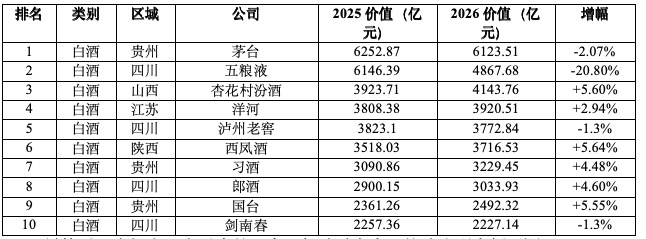
尽管川酒占据白酒十强中的四席,但浓香老大五粮液出现大幅回调20.80%,泸州老窖、剑南春亦微降1.3%,仅郎酒实现了4.6%的增长。因此,虽然川酒腰部力量在调整期展现出了一定韧性,但整体受头部拖累明显,四川作为浓香白酒主产区继续面临结构性压力。
七、酱酒尚能维持
2026年,酱酒主产区贵州酒企继续大规模入围华樽杯200名,酱酒的高品质、高溢价依然得到广泛认可。
表5:酱酒前十品牌2025-2026年价值走势
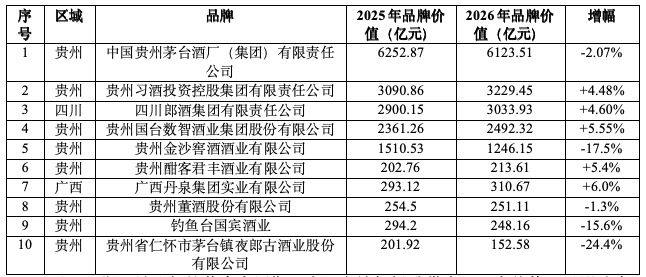
可见,酱酒前些年的黄金发展期,为酒友认知提升带来了巨大价值,且影响有较长的延续效应。在行业整体调整的背景下,酱酒头部品牌基本盘整体维稳,实属难得。
八、啤酒V型反弹
中国啤酒板块近年来走出了一波“高位运行——首次下滑——分化反弹”的行情。2025年华樽杯数据显示,华润啤酒、青岛啤酒、百威英博三大品牌价值均出现下滑,这在华樽杯17年测算中尚属首次。2026年啤酒板块出现分化。
表6:啤酒主要品牌2025-2026年价值走势
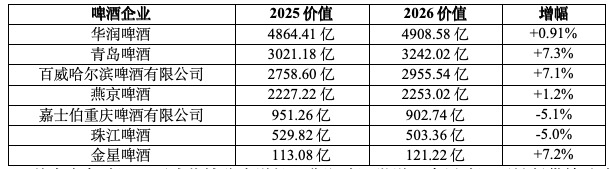
其中青岛啤酒、百威英博稳步增长,华润啤酒微增,金星啤酒更是凭借精酿啤酒现象级传播,再次杀入啤酒前十。这说明传统工业啤酒若不进行品类创新,品牌价值仍面临压力;而精酿化、高端化让品牌溢价更加持续。从国际啤酒的发展来看,中国啤酒的精酿化、高端化会持续较长的时间。
九、葡萄酒“跌”声依旧
与啤酒、黄酒、保健酒的爆发不同,葡萄酒板块延续了长期调整态势。中国葡萄酒市场自2013年进入调整期以来,好年景不多。
表7:葡萄酒两大龙头张裕、中粮长城近12年品牌价值发展曲线

其中,张裕、中粮长城两大龙头继续小幅下滑(2026年张裕品牌价值462.67亿元,下降4.4%;中粮长城品牌价值411.24亿元,下降8.6%),导致葡萄酒板块整体继续承压。从全球来看,葡萄酒市场下滑十分明显。
需要说明的是,酒类行业虽然进入下行通道,但基于长期形成的文化和饮食惯性,其购买需求将长期存在。
2026年华樽杯第18届中国酒企品牌价值200名单